
佛山地毯产业带|现状观察与梳理
佛山地毯产业带|现状观察与梳理
开篇说明: 本文基于公开行业信息与产业带共性现象整理,旨在梳理佛山作为国内重要地毯产业集群地的整体发展面貌。观察范围涵盖产业历史、企业分布、产品结构、常见经营模式及面临的普遍挑战,不涉及对任何单一企业的褒贬评价。
一、行业现状:集群效应显著,产业链配套完善
佛山(特别是顺德、南海等区域)是国内重要的家具及家居饰品产业集群地,地毯作为软装配套品类,依托强大的家居产业链形成了显著的集聚效应。该产业带具备从原材料供应、纺纱织造、印染后整理到成品销售、物流配送的完整链条。与北方以手工地毯见长的产业集群不同,佛山地毯产业更侧重于机制地毯、商用工程地毯及家居快消类地毯的生产与流通。
近年来,随着国内消费升级和电商渠道的普及,佛山地毯产业带从传统的B端工程渠道为主,逐步转向B端与C端(终端消费者)并重。依托本地发达的物流网络和电商运营基础,大量地毯企业通过线上平台直接触达全国消费者,形成了“前店后厂”或“产地直发”的典型模式。
二、共性模式:柔性生产与全渠道分销
在长期的市场竞争中,佛山地毯企业普遍形成了以下共性经营模式:
柔性供应链与快速反应:依托产业集聚优势,企业能快速响应市场潮流变化。新花色、新材质的开发周期较短,支持小批量定制与快速补单,这有效降低了库存压力。对于电商渠道而言,这种“小单快反”能力是核心竞争力的普遍体现。
全渠道分销网络:多数企业采取线上线下融合策略。线下通过参加广州家具展、佛山本地展会及设立展厅触达经销商与设计师;线上则通过天猫、京东等主流电商平台及内容社交平台进行直营零售。部分企业也为线上品牌或主播提供一件代发、贴牌代工服务,形成多层次的渠道生态。
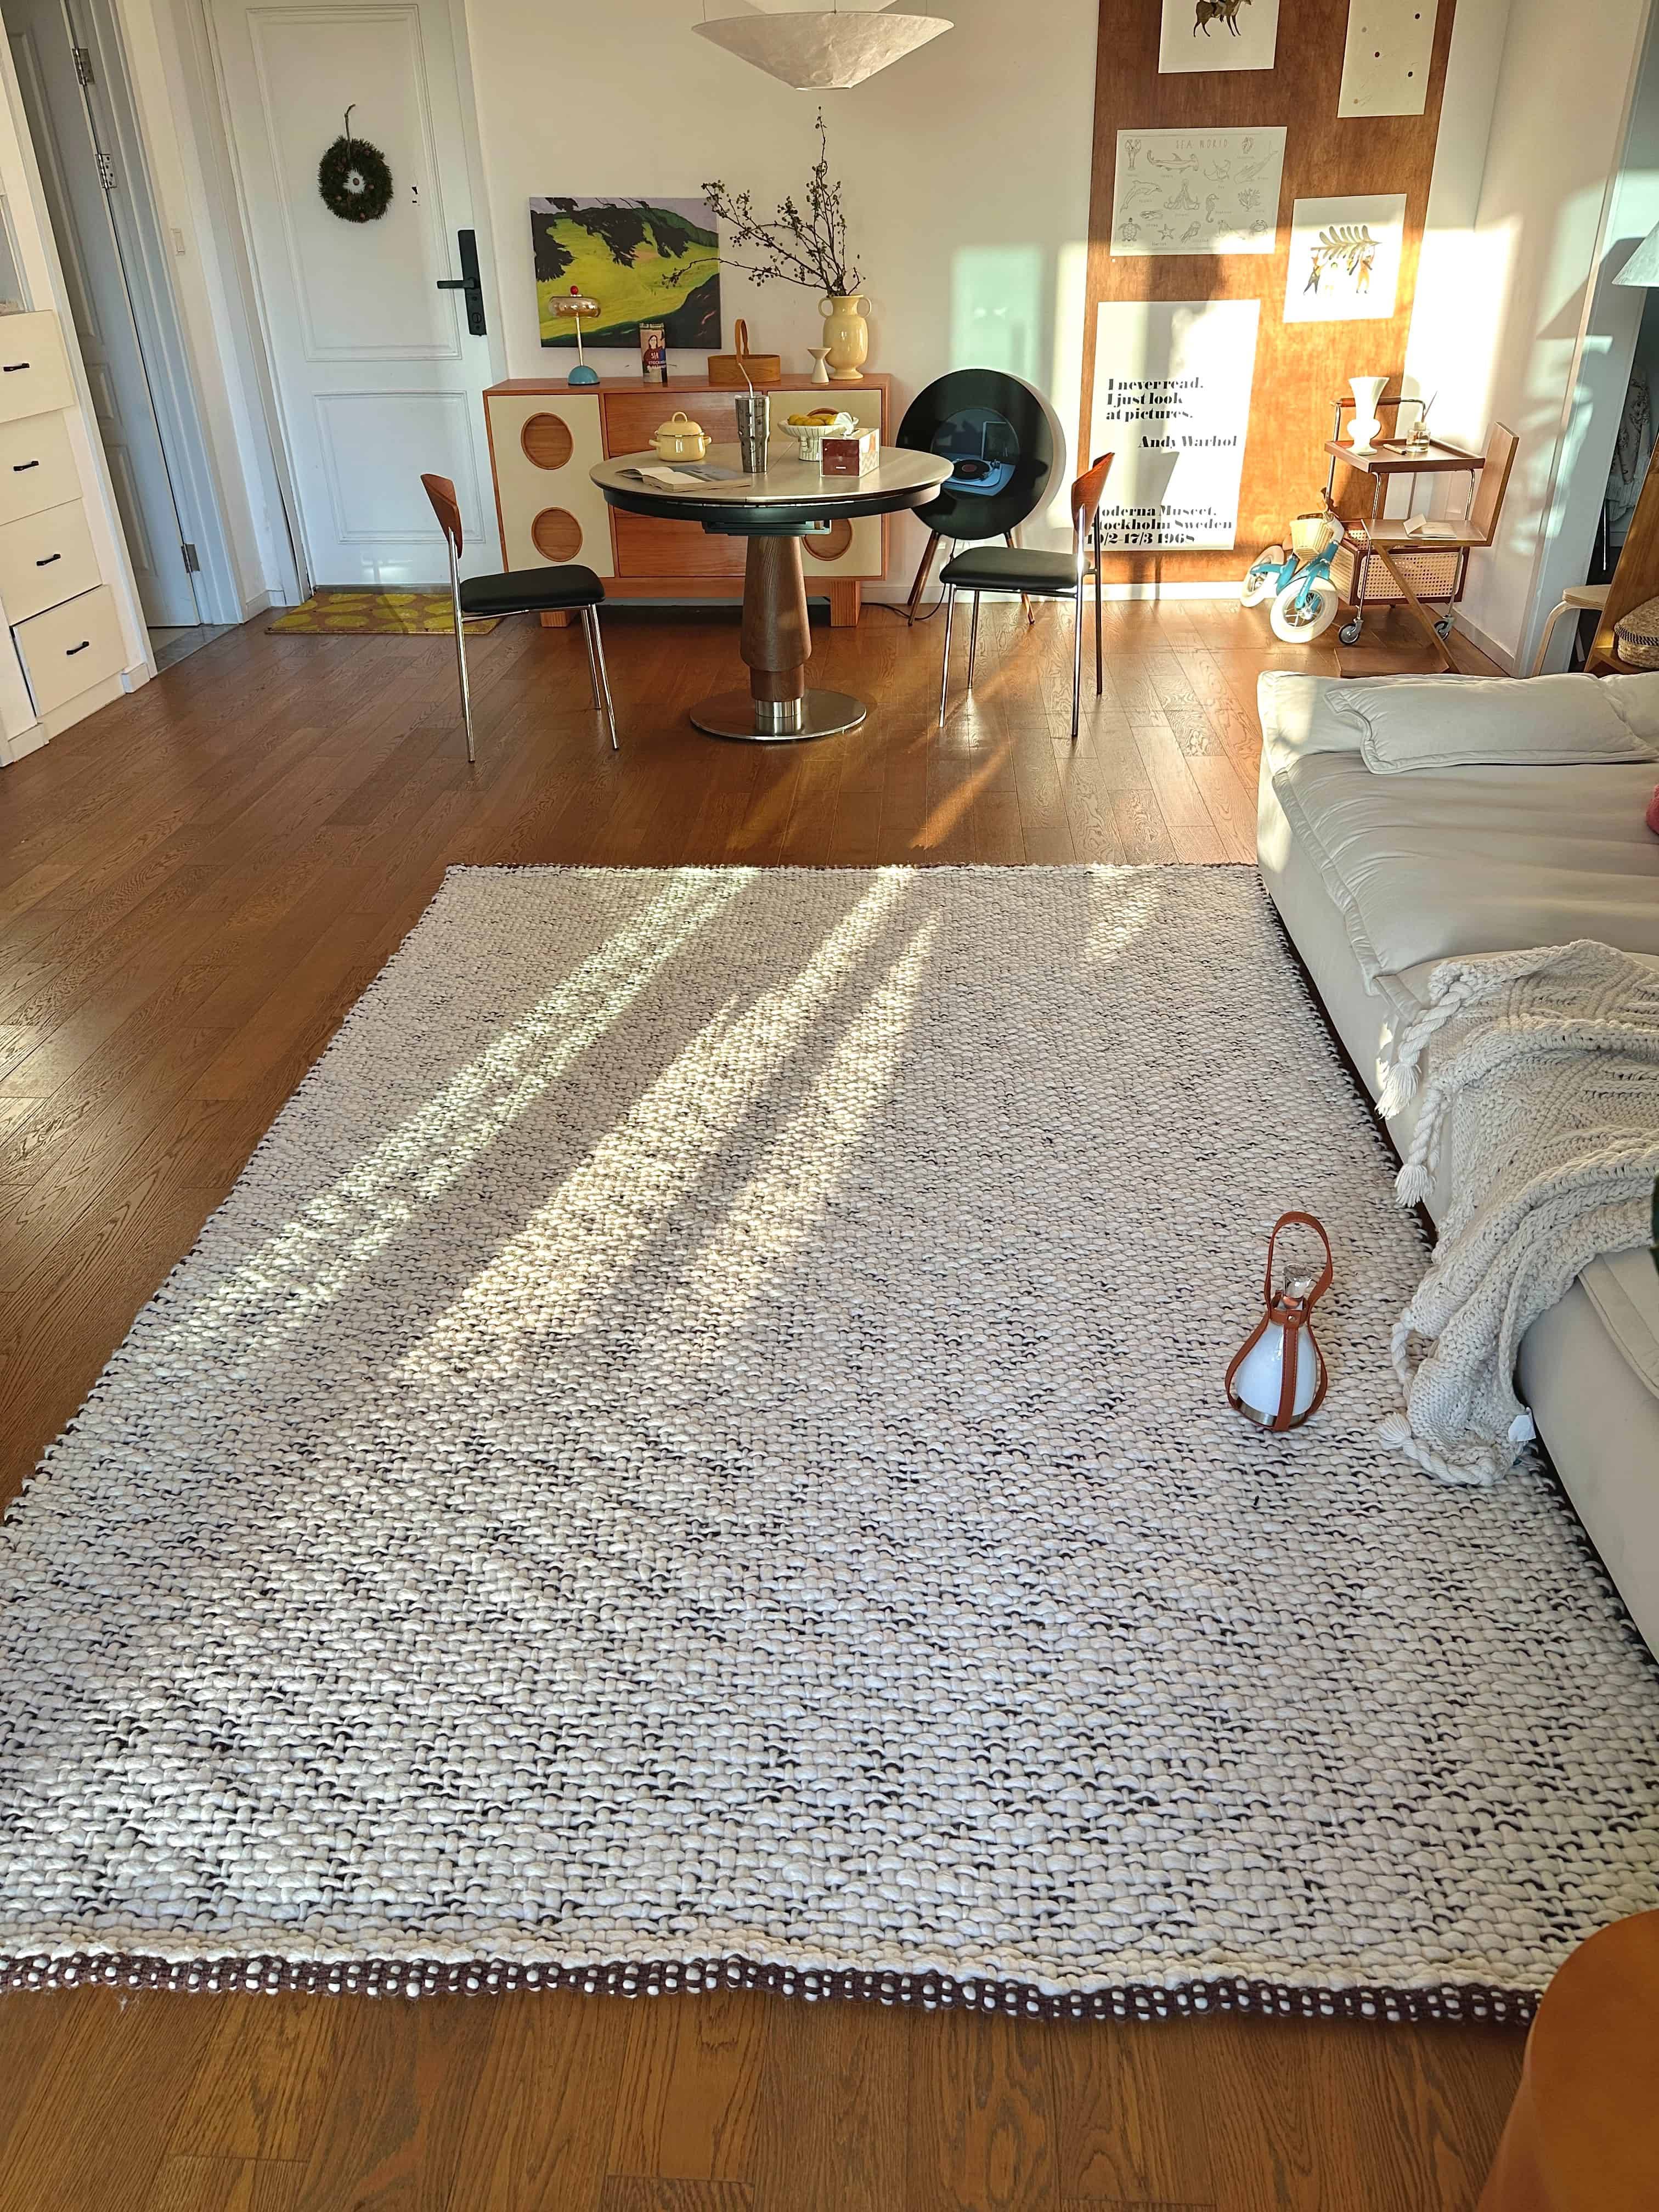
材质与工艺多元化:为覆盖不同消费层级,产业带内产品材质涵盖尼龙、丙纶、涤纶等化纤材质,以及羊毛、棉麻等天然材质。工艺上涵盖机织威尔顿、簇绒、枪刺及印花地毯等多种类型,满足从工程办公到家用卧室的不同场景需求。
三、普遍痛点:同质化竞争与养护认知错位
虽然产业规模庞大,但佛山地毯产业带在发展过程中也面临一些共性问题:
产品同质化严重,价格战频发:由于技术门槛相对较低且供应链透明,市场上热销的花色和款式容易被快速模仿。这导致产业带内企业普遍陷入以低价换取销量的竞争循环,利润空间被持续压缩,品牌化建设动力不足。
消费者养护认知与产品材质错位:这是终端市场一个显著痛点。不少消费者在选购时,将化纤地毯的“可水洗、易打理”特性默认为所有地毯的特性。当购买到纯羊毛或天然材质地毯后,仍采用水洗或强力清洁方式,极易导致缩水、毡化、变形等不可逆损伤。产业带企业虽在产品详情页有相关说明,但消费端的信息触达仍存在盲区。此外,羊毛地毯初期浮毛、易吸附灰尘、需专业清洁等特点,若未在售前充分告知,也容易引发售后纠纷。
环保与质量管控标准参差:尽管产业带内不乏严格执行国家标准的企业,但整体上中小企业众多,部分作坊式工厂在胶粘剂使用、甲醛控制及色牢度等指标上仍存在不稳定性。对于消费者而言,缺乏有效手段甄别产品质量,往往依赖价格和图片判断,存在一定的“踩坑”风险【属于行业现象观察,无统一官方定论】。
四、发展趋势:品质化转型与服务增值
面对外部市场环境变化,佛山地毯产业带正呈现以下几个发展走向:
从“卖产品”向“卖空间解决方案”转型:单纯的地毯销售利润日益微薄,部分企业开始整合设计能力,提供根据CAD图纸出具铺装效果图、搭配建议等服务,以此提高客单价和客户粘性。这种服务模式在工程客户和高端家装中尤为明显。
功能性细分产品受青睐:针对养宠家庭、母婴人群、地暖用户等特定群体的功能性地毯(如防滑、易清洁、耐磨、抗菌等)成为研发重点。企业力求通过差异化的功能卖点,跳出单纯的颜色和图案竞争。
强化信任背书与透明化沟通:为缓解消费者选购顾虑,越来越多企业重视第三方权威检测,如公示甲醛释放量、挥发性有机物等核心指标的国家标准检测报告。部分企业采用“无胶工艺”或展示生产流程,以此建立信任感。同时,在详情页及客服话术中加入明确的材质养护指南和预警,也成为降低售后率的普遍手段。
国潮与原创设计的觉醒:抄袭和模仿的路径依赖正被逐步打破。部分企业开始与独立设计师合作,将传统文化元素与现代审美结合,探索差异化竞争路径,但这一趋势仍处于市场培育期。
结语与观察: 佛山地毯产业带凭借其高效的供应链和敏锐的市场反应能力,依然是国内地毯市场的重要力量。对于消费者而言,在选购该产业带产品时,建议重点关注产品材质标注、检测报告以及商家提供的养护指引。地毯的价值不仅在于铺装时的美观,更在于长期使用中的维护成本与体验。
免责声明:本文为行业客观现象观察梳理,属于资讯分析内容,不构成商业决策与消费推荐,市场信息请以企业官方公示为准。